Domain fahrzeugversicherung24.de kaufen?
Wir ziehen mit dem Projekt
fahrzeugversicherung24.de um.
Sind Sie am Kauf der Domain
fahrzeugversicherung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fahrzeugversicherung24.de kaufen?
Welche Arten von Schutz bietet eine Fahrzeugversicherung und wie kann man die beste Deckung für sein Fahrzeug auswählen?
Eine Fahrzeugversicherung bietet in der Regel Haftpflicht-, Teilkasko- und Vollkaskoschutz. Um die beste Deckung für sein Fahrzeug auszuwählen, sollte man die individuellen Bedürfnisse und das Fahrzeugmodell berücksichtigen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und sich von einem Versicherungsberater beraten zu lassen. **
Was ist die Police Versicherung?
Die Police Versicherung ist ein offizielles Dokument, das die Details einer Versicherungspolice enthält. Sie enthält wichtige Informationen wie den Versicherungsumfang, die Versicherungsdauer, die Versicherungssumme und die Versicherungsbedingungen. Die Police dient als Nachweis für den Abschluss einer Versicherung und sollte sorgfältig aufbewahrt werden. Im Falle eines Schadens oder eines Versicherungsanspruchs wird die Police benötigt, um die Ansprüche geltend zu machen. Es ist wichtig, die Police regelmäßig zu überprüfen und bei Bedarf Änderungen vorzunehmen, um sicherzustellen, dass der Versicherungsschutz den aktuellen Bedürfnissen entspricht. **

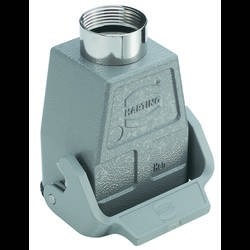
Ähnliche Suchbegriffe für Harting-Kupplungsgehäuse-Zwischen--09300060753
Top-Angebote
Produkte zum Begriff Harting-Kupplungsgehäuse-Zwischen--09300060753:
-
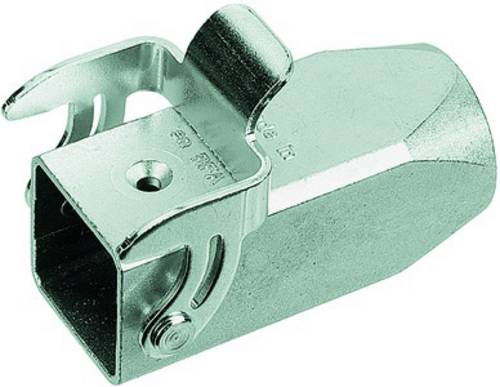
Harting Kupplungsgehäuse 09200030720)Eigenschaften • Kupplungsgehäuse, Baugröße: 3 A, Längsbügel, gerader Kabeleingang, 1x Pg 11, Werkstoff Gehäuse: Polycarbonat, RAL 7032 (kieselgrau), Schutzart: IP44, IP67, mit Dichtschraube 09 20 000 991 (09200030720)4,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Bonus und Prämie?
Der Unterschied zwischen Bonus und Prämie liegt hauptsächlich in ihrer Verwendung und Bedeutung. Ein Bonus wird in der Regel als zusätzliche Belohnung oder Anreiz für gute Leistungen oder bestimmte Ziele ausgezahlt, während eine Prämie oft als eine Art Geschenk oder Vergütung für eine bestimmte Handlung oder Leistung vergeben wird. Ein Bonus ist oft variabel und kann je nach Leistung oder Erfolg des Einzelnen unterschiedlich hoch ausfallen, während eine Prämie in der Regel einen festen Betrag oder Wert hat. Boni werden häufig in Unternehmen als Motivation für Mitarbeiter eingesetzt, während Prämien eher als Dankeschön oder Anerkennung dienen. Ein weiterer Unterschied liegt darin, dass Boni oft regelmäßig oder jährlich ausgezahlt werden, während Prämien eher sporadisch oder gelegentlich vergeben werden. Letztendlich dienen sowohl Boni als auch Prämien dazu, Mitarbeiter zu motivieren und zu belohnen, jedoch mit leicht unterschiedlichen Schwerpunkten und Bedingungen. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und wie beeinflussen sie die Deckung und die Kosten für Autobesitzer?
Die Teilkasko-Versicherung deckt Schäden am eigenen Fahrzeug, die durch Diebstahl, Brand, Glasbruch, Wildunfälle oder Naturereignisse verursacht werden. Die Vollkasko-Versicherung hingegen deckt zusätzlich auch Schäden am eigenen Fahrzeug, die durch selbstverschuldete Unfälle entstehen. Die Kosten für die Teilkasko-Versicherung sind in der Regel geringer als die Kosten für die Vollkasko-Versicherung, da die Deckungsumfang bei der Teilkasko-Versicherung begrenzter ist. Autobesitzer, die eine Teilkasko-Versicherung wählen, müssen in der Regel selbst für Schäden an ihrem eigenen Fahrzeug aufkommen, die durch selbstverschuldete Unfälle entstehen, während die Vollkasko-Versicher **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und wie beeinflussen sie die Deckung und die Kosten für Autobesitzer?
Eine Teilkasko-Versicherung deckt Schäden am eigenen Fahrzeug, die durch Diebstahl, Brand, Glasbruch, Wildunfälle oder Naturereignisse verursacht werden. Eine Vollkasko-Versicherung deckt zusätzlich auch Schäden am eigenen Fahrzeug, die durch selbstverschuldete Unfälle entstehen. Die Kosten für eine Teilkasko-Versicherung sind in der Regel geringer als für eine Vollkasko-Versicherung, da der Leistungsumfang geringer ist. Autobesitzer, die eine Teilkasko-Versicherung wählen, müssen in der Regel selbst für Schäden an ihrem eigenen Fahrzeug aufkommen, die durch selbstverschuldete Unfälle entstehen, während eine Vollkasko-Versicherung auch diese Schäden abdeckt. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und wie beeinflussen sie die Deckung und die Kosten für Autobesitzer?
Eine Teilkasko-Versicherung deckt Schäden am eigenen Fahrzeug, die durch Diebstahl, Brand, Glasbruch, Wildunfälle oder Naturereignisse verursacht werden. Eine Vollkasko-Versicherung deckt zusätzlich auch Schäden am eigenen Fahrzeug, die durch selbstverschuldete Unfälle entstehen. Die Kosten für eine Teilkasko-Versicherung sind in der Regel geringer als die Kosten für eine Vollkasko-Versicherung, da die Deckungsumfang bei der Teilkasko geringer ist. Autobesitzer müssen daher abwägen, ob sie den zusätzlichen Schutz einer Vollkasko-Versicherung benötigen und bereit sind, dafür höhere Versicherungskosten zu zahlen. **

Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
Was ist der Unterschied zwischen konkretem Schaden und abstraktem Schaden?
Ein konkreter Schaden bezieht sich auf einen tatsächlichen und messbaren Verlust oder Schaden, der direkt nachgewiesen werden kann. Ein abstrakter Schaden hingegen bezieht sich auf einen hypothetischen oder potenziellen Verlust, der nicht direkt nachgewiesen werden kann, sondern aufgrund von Vermutungen oder Schätzungen entsteht. Konkreter Schaden ist also konkret und nachweisbar, während abstrakter Schaden eher spekulativ und hypothetisch ist. **
Top-Angebote
Produkte zum Begriff Harting-Kupplungsgehäuse-Zwischen--09300060753:
-
Harting Kupplungsgehäuse Zwischen- 09300060753Ausführung des Gehäuses=KupplungsgehäuseWerkstoff des Gehäuses=AluminiumBeschichtung Gehäuse=pulverbeschichtetGehäusefarbe=grauAnordnung der Kabelzuführung=obenBügellage=UnterteilMit Kabelverschraubung=neinBefestigungsart der Kabelverschraubung=PGMit Klappdeckel=neinMit Stutzen=jaMit Dichtung=jaAnzahl der Leitungseinführungen=1Art der Verriegelung=LängsbügelBrennbarkeitsklasse des Isolierstoffs nach UL 94=sonstigeBetriebstemperatur=-40..125 °CEMV-Ausführung=neinKorrosionsbeständig=neinUV-beständig=neinSchutzart (IP), montiert=IP6526,82 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Harting Kupplungsgehäuse 09200030720)Eigenschaften • Kupplungsgehäuse, Baugröße: 3 A, Längsbügel, gerader Kabeleingang, 1x Pg 11, Werkstoff Gehäuse: Polycarbonat, RAL 7032 (kieselgrau), Schutzart: IP44, IP67, mit Dichtschraube 09 20 000 991 (09200030720)4,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Schutz bietet eine Fahrzeugversicherung und wie kann man die beste Deckung für sein Fahrzeug auswählen?
Eine Fahrzeugversicherung bietet in der Regel Haftpflicht-, Teilkasko- und Vollkaskoschutz. Um die beste Deckung für sein Fahrzeug auszuwählen, sollte man die individuellen Bedürfnisse und das Fahrzeugmodell berücksichtigen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und sich von einem Versicherungsberater beraten zu lassen. **
-
Was ist die Police Versicherung?
Die Police Versicherung ist ein offizielles Dokument, das die Details einer Versicherungspolice enthält. Sie enthält wichtige Informationen wie den Versicherungsumfang, die Versicherungsdauer, die Versicherungssumme und die Versicherungsbedingungen. Die Police dient als Nachweis für den Abschluss einer Versicherung und sollte sorgfältig aufbewahrt werden. Im Falle eines Schadens oder eines Versicherungsanspruchs wird die Police benötigt, um die Ansprüche geltend zu machen. Es ist wichtig, die Police regelmäßig zu überprüfen und bei Bedarf Änderungen vorzunehmen, um sicherzustellen, dass der Versicherungsschutz den aktuellen Bedürfnissen entspricht. **
-
Was ist der Unterschied zwischen Bonus und Prämie?
Der Unterschied zwischen Bonus und Prämie liegt hauptsächlich in ihrer Verwendung und Bedeutung. Ein Bonus wird in der Regel als zusätzliche Belohnung oder Anreiz für gute Leistungen oder bestimmte Ziele ausgezahlt, während eine Prämie oft als eine Art Geschenk oder Vergütung für eine bestimmte Handlung oder Leistung vergeben wird. Ein Bonus ist oft variabel und kann je nach Leistung oder Erfolg des Einzelnen unterschiedlich hoch ausfallen, während eine Prämie in der Regel einen festen Betrag oder Wert hat. Boni werden häufig in Unternehmen als Motivation für Mitarbeiter eingesetzt, während Prämien eher als Dankeschön oder Anerkennung dienen. Ein weiterer Unterschied liegt darin, dass Boni oft regelmäßig oder jährlich ausgezahlt werden, während Prämien eher sporadisch oder gelegentlich vergeben werden. Letztendlich dienen sowohl Boni als auch Prämien dazu, Mitarbeiter zu motivieren und zu belohnen, jedoch mit leicht unterschiedlichen Schwerpunkten und Bedingungen. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und wie beeinflussen sie die Deckung und die Kosten für Autobesitzer?
Die Teilkasko-Versicherung deckt Schäden am eigenen Fahrzeug, die durch Diebstahl, Brand, Glasbruch, Wildunfälle oder Naturereignisse verursacht werden. Die Vollkasko-Versicherung hingegen deckt zusätzlich auch Schäden am eigenen Fahrzeug, die durch selbstverschuldete Unfälle entstehen. Die Kosten für die Teilkasko-Versicherung sind in der Regel geringer als die Kosten für die Vollkasko-Versicherung, da die Deckungsumfang bei der Teilkasko-Versicherung begrenzter ist. Autobesitzer, die eine Teilkasko-Versicherung wählen, müssen in der Regel selbst für Schäden an ihrem eigenen Fahrzeug aufkommen, die durch selbstverschuldete Unfälle entstehen, während die Vollkasko-Versicher **
Ähnliche Suchbegriffe für Harting-Kupplungsgehäuse-Zwischen--09300060753
-
Harting Kupplungsgehäuse 19300101730Breite=43 mmTiefe=61 mmAusführung des Gehäuses=KupplungsgehäuseWerkstoff des Gehäuses=AluminiumBeschichtung Gehäuse=pulverbeschichtetGehäusefarbe=grauAnordnung der Kabelzuführung=obenBügellage=UnterteilMit Kabelverschraubung=neinBefestigungsart der Kabelverschraubung=metrischMit Klappdeckel=neinMit Stutzen=neinMit Dichtung=jaAnzahl der Leitungseinführungen=1Art der Verriegelung=QuerbügelBrennbarkeitsklasse des Isolierstoffs nach UL 94=sonstigeBetriebstemperatur=-40..125 °CEMV-Ausführung=neinKorrosionsbeständig=neinUV-beständig=neinSchutzart (IP), montiert=IP6518,45 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Harting Kupplungsgehäuse 09120080727Breite=26,7 mmTiefe=63,5 mmAusführung des Gehäuses=KupplungsgehäuseWerkstoff des Gehäuses=KunststoffBeschichtung Gehäuse=sonstigeGehäusefarbe=schwarzAnordnung der Kabelzuführung=obenBügellage=UnterteilMit Kabelverschraubung=neinBefestigungsart der Kabelverschraubung=PGMit Klappdeckel=neinMit Stutzen=neinMit Dichtung=neinAnzahl der Leitungseinführungen=1Art der Verriegelung=LängsbügelBrennbarkeitsklasse des Isolierstoffs nach UL 94=V0Betriebstemperatur=-40..125 °CEMV-Ausführung=neinKorrosionsbeständig=neinUV-beständig=neinSchutzart (IP), montiert=IP6570,36 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und wie beeinflussen sie die Deckung und die Kosten für Autobesitzer?
Eine Teilkasko-Versicherung deckt Schäden am eigenen Fahrzeug, die durch Diebstahl, Brand, Glasbruch, Wildunfälle oder Naturereignisse verursacht werden. Eine Vollkasko-Versicherung deckt zusätzlich auch Schäden am eigenen Fahrzeug, die durch selbstverschuldete Unfälle entstehen. Die Kosten für eine Teilkasko-Versicherung sind in der Regel geringer als für eine Vollkasko-Versicherung, da der Leistungsumfang geringer ist. Autobesitzer, die eine Teilkasko-Versicherung wählen, müssen in der Regel selbst für Schäden an ihrem eigenen Fahrzeug aufkommen, die durch selbstverschuldete Unfälle entstehen, während eine Vollkasko-Versicherung auch diese Schäden abdeckt. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und wie beeinflussen sie die Deckung und die Kosten für Autobesitzer?
Eine Teilkasko-Versicherung deckt Schäden am eigenen Fahrzeug, die durch Diebstahl, Brand, Glasbruch, Wildunfälle oder Naturereignisse verursacht werden. Eine Vollkasko-Versicherung deckt zusätzlich auch Schäden am eigenen Fahrzeug, die durch selbstverschuldete Unfälle entstehen. Die Kosten für eine Teilkasko-Versicherung sind in der Regel geringer als die Kosten für eine Vollkasko-Versicherung, da die Deckungsumfang bei der Teilkasko geringer ist. Autobesitzer müssen daher abwägen, ob sie den zusätzlichen Schutz einer Vollkasko-Versicherung benötigen und bereit sind, dafür höhere Versicherungskosten zu zahlen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Was ist der Unterschied zwischen konkretem Schaden und abstraktem Schaden?
Ein konkreter Schaden bezieht sich auf einen tatsächlichen und messbaren Verlust oder Schaden, der direkt nachgewiesen werden kann. Ein abstrakter Schaden hingegen bezieht sich auf einen hypothetischen oder potenziellen Verlust, der nicht direkt nachgewiesen werden kann, sondern aufgrund von Vermutungen oder Schätzungen entsteht. Konkreter Schaden ist also konkret und nachweisbar, während abstrakter Schaden eher spekulativ und hypothetisch ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.